

ASEAN・海外展開
ベトナムM&Aの実務―買収プロセスと留意点
2025.12.18

 Keyword
 Category
 Tag
最終更新日:
公開日:

グローバルミニマム課税(以下「GMT」)とは、多国籍企業がタックスヘイブンなど税率の低い国を利用してグループ全体の税負担を引き下げることを防ぐため、各国が協調して最低税率を設定し課税する仕組みである。本稿では、GMTの制度概要とベトナムでの対応事項について解説する。
目次
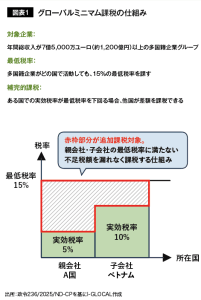
GMTの基本的な枠組みは図表1のとおりである。
日本ではGMTが段階的に法制化されており、一部のルールは2024年4月1日以降に開始する会計年度から適用されている。一方、ベトナムでは国会決議第107/2023/QH15号が採択され、2024年1月1日より施行されており、国際ルールと概ね同様の税制が適用されている。また、具体的な手続きガイダンスとなる政令236/2025/ND-CP号が2025年10月から施行されている。
たとえば、ベトナム国内で事業を行う多国籍企業の実効税率が15%未満である場合、その差額はベトナム国内で追加課税(トップアップ課税)される。なお、仮にベトナムでトップアップ課税が行われなかったとしても、最終親会社がGMT適用国に所在する場合は、当該ベトナムにおける不足分を親会社所在国で課税することができる(所得合算ルール)。
GMTの影響を検討する際には、まず自社の適用税率および連結グループの売上規模を確認する必要がある。ベトナムの標準的な法人税率は20%であり、特段の優遇措置を受けていない場合には15%の最低税率を下回ることはなく、追加課税は発生しない。
また、連結売上高1,200億円という基準は比較的大規模であるため、売上規模の観点から対象外となる可能性がある。仮に自社が追加課税対象となってしまった場合は、現地の税務専門家や親会社と連携し、追加税額の試算や資金繰りへの影響分析を行うことが重要である。
追加課税が発生する可能性が高い会社としては、以下が挙げられる。
・ 外資誘致のための優遇税制を利用している企業
例:ハイテク産業(ITソフトウェア開発、半導体製造)、再生可能エネルギー
・ 経済特区に所在し、法人税の優遇措置を受けている企業
例:各省のハイテクパーク、各省の工業団地
従来、ベトナムは外資誘致のためにさまざまな優遇税制を提供してきたが、GMTの導入によりその効果が相対的に低下する可能性がある。このため政府は代替措置として、新規進出時の工場建設費用への補助金や、法人税以外の税金や政府への土地使用権賃借料の減免といった施策を検討している。
GMTの対象企業は、直近4年度のうち2年度以上において年間総収入が7億5,000万ユーロ(約1,200億円)以上の多国籍企業グループである。対象企業であっても、ベトナムに所在するグループ会社合算で実効税率が15%以上であれば追加課税は発生しないが、追加課税の有無にかかわらず、図表2の手続きは必要となる。
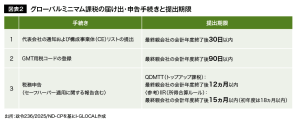
図表2の手続きは、追加課税の有無にかかわらず、税務当局が納税者の状況を把握し、将来的な税務調査などで検証可能な状態にしておくための規定と考えられる。なお、ベトナム法人が優遇税制を受けておらず、法人税率が20%であっても、GMTの対象企業に該当する場合には注意が必要である。特に図表2の1・2は既に期限を超過している可能性もあるため、対象企業は速やかな対応が求められる。
GMTの申告手続きおよび追加課税に関する対応の流れは、図表3のとおりである。

図表3のフローチャート中に示される「セーフハーバー」とは、GMTルールに基づく課税所得(GloBE所得)や実効税率(ETR)の詳細な計算を省略し、トップアップ税の申告・計算を免除できる制度である。ベトナムに所在する構成事業体の売上や利益を合算し、その規模が一定基準を下回る場合などに適用可能となる。この制度を活用することで申告手続きの簡素化および効率化が期待できるため、GMT対象企業は早期にセーフハーバーの適用可否を検討することをお勧めする。
グローバルミニマム課税の導入により、一定規模以上の多国籍企業グループには、ベトナムにおいても新たな税務対応が求められている。現時点では法令整備が完全とは言えないものの、多くの企業が対応を進めている段階である。ベトナム法人単体ではなく、本社を含めたグループ全体での対応が不可欠である。

日本国公認会計士、公認不正検査士。I-GLOCALではM&Aや内部統制関連、移転価格税制コンサルティングなどを担当するFAS/TP部門の責任者を務める。趣味テニス。
I-GLOCALは2003年にベトナム初の日系会計事務所として設立。ベトナム進出支援から進出後の会計・税務・人事労務を中心とした経営管理支援、M&Aアドバイザリーや買収後のPMIまで、幅広い領域をワンストップで提供。現在の契約社数は1,000社を超え、豊富な経験と事例を基にした問題解決力が強み。


