

ベトナム商標制度の基礎 日本法との違いから見る出願・登録と権利保護
2026.10.19

 Keyword
 Category
 Tag
最終更新日:
公開日:

ベトナム駐在員の手当を非課税にする条件は厳しく、日本の基準で非課税所得として処理していて、税務調査で指摘を受け、追徴課税が発生するケースも多い。このリスクを回避するため、適切な支給方法と証跡の準備が求められる。本記事では、ベトナム進出企業が駐在員の手当に関する税務処理で把握すべき事項を解説する。
ベトナムの個人所得税率は日本より高く、課税所得の範囲も広いため、大手企業がベトナムに駐在員を派遣する場合、手取り給与額(ネット給与)を保証し、増加した所得税額を会社が負担することが少なくない。また、ネット給与保証に加え、家賃や学費などの手当が付与されることも多いが、多くの手当は所得税の課税対象となり、企業の負担が増加するため、可能な限り非課税とすることが望ましい。
ベトナムでは一部手当が非課税、もしくは一定の上限が設けられているものが、実際には税務メリットを十分に享受できていない、あるいは税務調査で指摘されるケースが多い。主な原因は、本社からの任命書や現地法人との労働契約書に適切な記載がないこと、または支給方法が適切でないことにある。
以降では、金額が大きく重要性の高い手当に焦点を当て、実際の税務調査事例をもとに、適切な対応策を紹介する。
目次
まず、税務調査で日系企業が頻繁に指摘される事例を挙げ、どのような手当が焦点となっているかを確認する。
子女の学費および住宅手当は、会社が直接サービス提供者(学校や物件オーナー)に支払う場合、税務メリットが享受できる。一方で、一部の日系企業では手当を現金で支給しているケースもある。また、住宅手当については全額非課税とはならず、「実際に会社が負担した住宅手当」または「住宅手当を除く総所得の15%」のいずれか少ない金額を課税所得に含めることが認められているが、全額非課税として申告しているケースも見られる。
子女の学費や住宅手当は金額が大きいため、税務調査で指摘されると追徴課税が高額になるリスクがあり、特に注意が必要である。
各種手当の税務メリットを享受するには、VATインボイスが必要となる場合が多い。しかし、VATインボイスの取得を怠っている、また取得していても宛先が会社名ではなく駐在員の個人名となっているなど、内容に不備があるケースが散見される。
税務調査時の追徴課税リスクを回避するため、社内でのインボイス取り扱いルールを徹底する必要がある。
課税所得となる手当を非課税として申告し、税務調査で指摘されるケースも多い。特に留意すべき手当は以下の通りである。
これらの事例に基づき、適切な対応策を講じることが重要である。
税務メリットを享受できる各種手当とその条件は図表1の通りである。


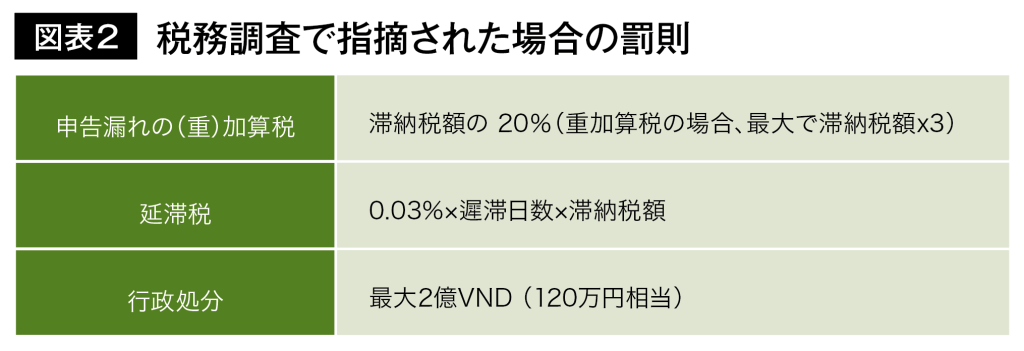
税務調査で個人所得税の申告漏れが発覚した場合、図表2の罰則が発生する。
悪質と判断された場合、重加算税が課されることがある。一例として、駐在員の日本給与の未申告が挙げられ、注意が必要である。また、これらの罰則は損金不算入となる。
駐在員の手当は非課税、または一部課税となるが、上述の通り、駐在員を派遣する際の任命書や労働契約書の記載内容および支給方法によって、税務メリットを正しく享受できていない場合がある。ベトナム税務当局が厳格に調査しているポイントであり、法令や調査実務が頻繁に変わる分野でもあるため、適切な専門家に確認し、追徴課税リスクを避ける対策を講じることが推奨される。

I-GLOCALホーチミン事務所所属。新卒でEY税理士法人に入社し、国際税務のアドバイザリー業務を担当。2024年よりI-GLOCALに参画し、日系企業のベトナム進出および進出後の会計・税務サポートに従事。プライベートでは、趣味のテニスに週3回のペースで汗を流す。
I-GLOCALは2003年にベトナム初の日系会計事務所として設立。ベトナム進出支援から進出後の会計・税務・人事労務を中心とした経営管理支援、M&Aアドバイザリーや買収後のPMIまで、幅広い領域をワンストップで提供。現在の契約社数は1,000社を超え、豊富な経験と事例を基にした問題解決力が強み。


