ASEAN・海外展開
中国の段階的輸出管理がもたらす影響 デュアルユース規制にみる「小刻み戦略」の狙い
2026.09.14

 Keyword
 Category
 Tag
最終更新日:
公開日:
中国に進出する日本企業の数が減少している。その背景には、中国経済の減速だけでなく、米中対立や安全保障をめぐる緊張など、さまざまな要因がある。日本企業は中国事業をどのように見直しているのか。そして、日中関係が改善すれば、その動きは変わるのか。本稿では、中国進出企業の減少について実態と背景を整理し、今後の日本企業の対中ビジネスの行方を考察する。
目次
日本企業の中国ビジネスが、大きな転換点を迎えている。帝国データバンクが9月28日に公表した調査によると、2026年6月時点で中国に進出している日本企業は1万118社となり、2024年の1万3,034社から2,916社減少した。統計データのある2010年以降で最も少ない水準であり、過去最多だった2012年の1万4,394社と比べると29.7%減少した。
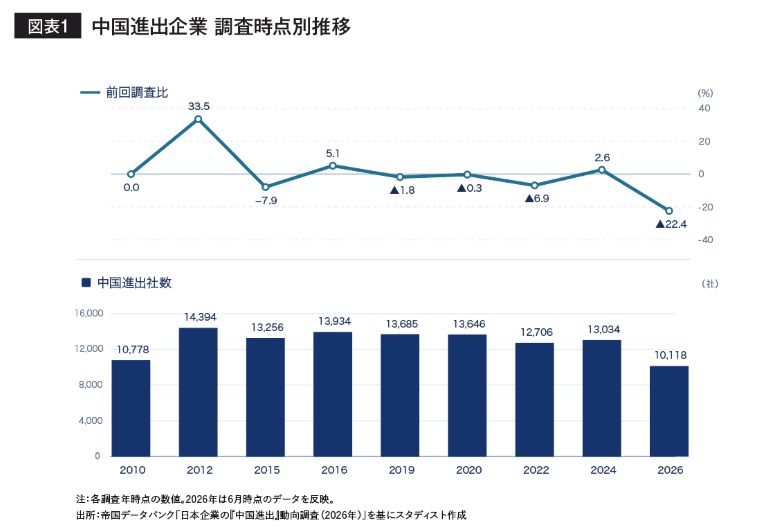
重要なのは、この数字を単純な「日本企業の中国撤退」と捉えないことである。今回の調査では、2024年から2026年にかけて新たに中国へ進出した企業が1,221社ある一方、拠点閉鎖などによる「撤退・所在不明」は4,137社に達した。差し引き2,916社の純減となったが、これには中国から事業を完全に引き揚げた企業だけでなく、現地法人の統合や事業再編、拠点整理などによって企業数が減少したケースも含まれるとみる必要がある。
では、なぜ日本企業は中国事業を見直しているのか。その背景には、中国経済の減速や人件費の上昇、中国企業との競争激化といった経済的要因に加え、米中対立や安全保障をめぐる緊張、サプライチェーン上のリスクなど、企業単独ではコントロールしにくい要因も存在する。
とりわけ大きいのが、米中対立の長期化である。中国で製造した製品を米国へ輸出する企業にとって、米中間の関税や輸出管理などの政策変更は、事業コストや供給網に直接影響する。こうした環境では、中国に生産や調達を集中させること自体が経営上のリスクとなり得る。
かつては中国の人口規模や低コストの生産能力を背景に、中国への進出自体が成長戦略となり得た。しかし現在は、中国企業との競争や現地の需要動向、コスト、安全保障、輸出管理など、さまざまな要因を踏まえた判断が求められている。
とはいえ、日本企業にとって中国市場そのものの重要性が失われたわけではない。中国には巨大な消費市場があり、製造業を支える部品メーカーや物流網などの産業集積も存在する。また、すでに現地に構築した設備や取引網を短期間で全面的に移転することも容易ではない。一方、ジェトロの調査では、在中国日系企業の74.5%が最大の競争相手として中国企業を挙げており、技術力や品質だけでなく、価格や現地対応力も含めて、中国企業と直接競争する環境が強まっている。
こうした状況を踏まえ、今後想定されるのは「中国に置くべき事業」と「中国以外に分散すべき事業」の選別である。中国市場で競争力を持ち、現地需要を取り込める事業については維持・強化する一方、コスト面や安全保障上のリスクが大きい事業については縮小する。
生産拠点についても、中国一極集中を避け、東南アジアやインド、日本国内などに分散させる「チャイナ・プラス・ワン」の動きが進むと考えられる。これは中国市場を放棄するのではなく、特定の国・地域への過度な依存を避け、地政学的な変化に対する耐性を高めようとするものである。
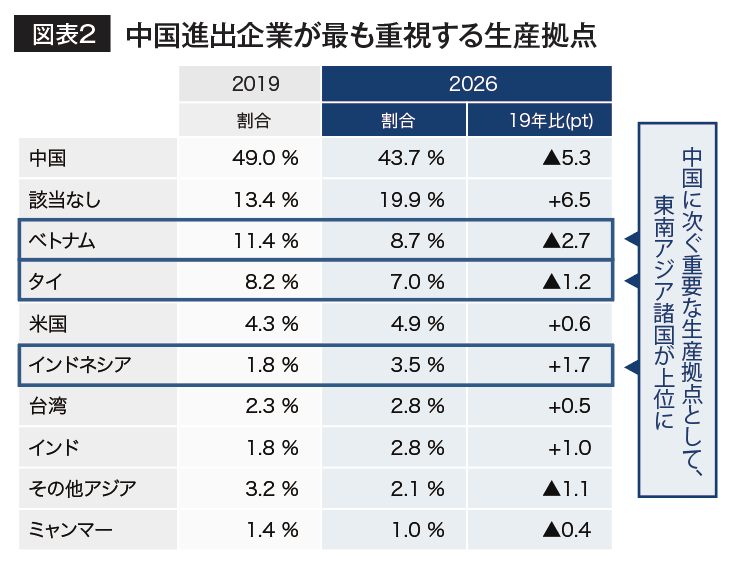

注目すべきは、こうした分散が一度進むと、日中関係が改善したとしても簡単には元に戻らない可能性があることである。東南アジアやインドなどに新たな工場や調達網を構築すれば、それらは企業の供給網として定着する。中国への依存度を下げることがリスク管理の一環となれば、政治情勢が改善した後も、複数拠点を維持する合理性が残る。
また、現在の日中関係は、単なる貿易や投資だけで説明できるものではない。東シナ海や台湾海峡をめぐる安全保障、米中間の戦略的競争、日本の安全保障政策などが相互に結び付いており、企業にとって政治と経済を切り離して事業計画を考えることは難しくなっている。
さらに、中国による輸出管理の強化なども事業上のリスクとなる。必要な部材や技術の供給が政策によって左右される可能性があるため、企業は従来以上にサプライチェーンの冗長性を意識する必要がある。中国で事業を続ける場合でも、中国以外に代替調達先や生産能力を確保することが経営課題となる。
このように、日本企業が直面しているのは、一時的な景気変動だけでなく、米中対立や安全保障、サプライチェーン、経済政策、競争環境などが複雑に絡み合った構造的な問題である。日中関係の改善や中国市場の回復によって日本企業の投資姿勢が再び積極化する可能性はあるものの、中国進出が2010年代のような右肩上がりの拡大局面へ戻るとは考えにくい。
今後の日本企業の対中ビジネスを考えるキーワードは、「脱中国」よりも「中国依存の低減」と表現した方が実態に近い。中国から一斉に撤退するのではなく、中国で必要な事業は残しながら、過度な集中を避ける。こうした動きに伴い、中国における企業数や拠点数も緩やかに減少していく可能性がある。今回の約3,000社の純減は、企業行動の変化を考えるうえで重要な指標となる。
日本企業にとって中国は、今なお無視できない重要市場である。しかし、以前のように「中国へ進出すること自体が成長戦略になる」という時代からは変化している。これからは、中国市場の魅力と地政学的・経済的リスクを個別に見極めながら、事業ごとに投資を判断する時代になる。
したがって、今後も「静かなる脱中国」とも呼べる事業の分散・再編が続く可能性はある。ただし、それは中国との経済関係を断つことを意味しない。日本企業の中国ビジネスは、「拡大か撤退か」という二者択一ではなく、「依存度をどこまで下げながら、中国市場をどう活用するか」という段階へ移行しているのである。

国際安全保障研究者。専門分野は国際安全保障論、国際テロリズム論、経済安全保障、地政学リスクなど。海外研究機関や国内の大学で特任教授や非常勤講師を兼務。また、国内外の企業に対して地政学リスク分野で情報提供を行うインテリジェンス会社の代表を務める。