

ASEAN・海外展開
東南アジアのスタートアップエコシステム 現状と投資動向
2025.03.12

 Keyword
 Category
 Tag
最終更新日:
公開日:

東南アジア(ASEAN)への注目が高まっている。2023年、日本からASEANへの直接投資額は226億ドル※1に達し、現地法人の設立やM&A件数も上昇傾向にある。一方で、多様な文化、制度、商習慣を持つ同地域において、持続的にビジネスを拡大するには、現地の力を取り込み、共に成長する仕組みが求められている。
(※1:出所 JETRO「世界貿易投資報告2023」)
目次
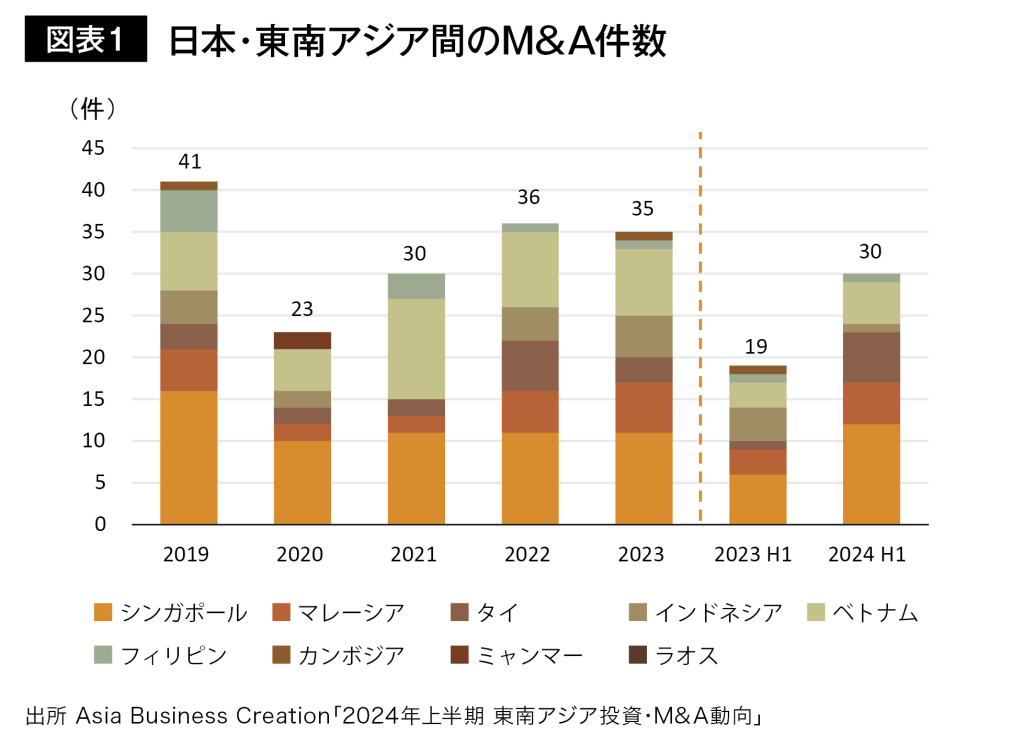
2024年上半期、日本企業によるASEAN向けM&Aは30件に達し、前年同期比で58%増加した(図表1)。市場獲得の手段として、M&Aやパートナーシップの重要性は増す一方だが、単なる資本投入では東南アジアでの長期的な競争力は築けない。必要なのは、「現地と一体となる経営」であると考える。
当社AnyMind Groupはシンガポールで創業し、東南アジアを主戦場として事業を拡大してきた。現在はアジア15の国と地域に展開し、ローカルチームとネットワークの構築を成長の柱としている。2025年4月時点で、アジア6ヵ国において10件のM&Aを実施。市場理解と実行力を備えた現地企業を迎え入れることで、グループとしての競争力を高めてきた(図表2)。

とくに特徴的なのが、買収を“取得”で終わらせない「アクハイアリング(Acquihiring)」※2という考え方である。経営者やチームがそのままグループに参画し、買収後も成長の中核を担う。PMI専任チームを設けず、経営陣自らが現地と肩を並べて協働する体制を取っており、グループのリソースや知見を共有することで、相互成長を実現している(図表3)。

こうした体制を築くうえで、当社はM&Aを実行する際にいくつかの観点を重視している。
一つは、中長期的に事業を牽引できる経営陣の存在と、当社カルチャーとのフィット感。買収後もグループの中核として機能するかどうかを見極める。次に、既存事業とのシナジー。機能や地域の補完性、クロスセルの可能性など、統合後の価値創出が見込めるかを重視している。さらに、対象事業に対する当社自身の解像度の高さ。業界構造や収益モデル、現地市場への理解があってこそ、買収後の成長支援にも実効性が生まれると考えている。
たとえば、2023年に買収したインドネシアのEC支援企業PT Digital Distribusi Indonesia(DDI)は、もともと堅実なオペレーション力を備えていた。そこに当社のテクノロジーやネットワークを活かすことで、日本・韓国ブランドの誘致を実現し、売上・利益ともに大きく成長を遂げている。実際、当社がこれまでに買収した企業全体では、売上が平均4.4倍に成長している(図表4)。

当社ではM&Aの初期段階からグロースプランを共同で設計し、CEOの十河が買収先経営陣のレポートラインを担うことで、「No.1を目指す」という共通目標のもとに実行体制を構築している。
さらに、株式交換などのインセンティブ設計を通じて、買収後も経営者が挑戦を続けられる環境を提供。本気で向き合えるパートナーであることが、東南アジアのような多様性の高い市場における成長の鍵となっている。
東南アジア市場の可能性に魅力を感じながらも、思うように成果が出ない――。そんな声は少なくない。問われるのは、資本だけでなく“視座”と“仕組み”にいかに投資できるか。現地人材との目的や価値の共有度が、競争優位を左右するだろう。多様性とスピードが交差する東南アジアにおいて、単独ではたどり着けない成長がある。誰と、どう挑むか。それこそが、次の市場を切り拓く鍵となる。
※2:買収(acquisition)と雇用(hiring)を組み合わせてつくられた造語で、人材獲得を主な目的として行う企業買収をいう。アクハイア(acqhire, acq-hire)ともいう
株式会社ノボットにて事業拡大および海外展開に携わり、株式会社medibaによるM&Aに貢献するなど、2007年より10年以上にわたってデジタルマーケティング、アドテクノロジー、ビジネス開発に従事。2016年4月AnyMind Group(旧AdAsia Holdings Pte. Ltd.)を共同創業。現在はChief Commercial Officerとして、広告・D2C・EC関連事業を牽引している。

JSIP(ジェイシップ)は、東南アジアで新規事業に取り組む日系企業向けに、事業の立ち上がりと拡大のスピードを加速させることを目的に作られた共創型のコミュニティプラットフォーム。同じミッションを持つ者同士が、業界や業種、組織の壁を超えて、有機的に連携することで、東南アジアにおける新規事業の成長が飛躍的に加速する土台をシンガポール中心に構築中です。


